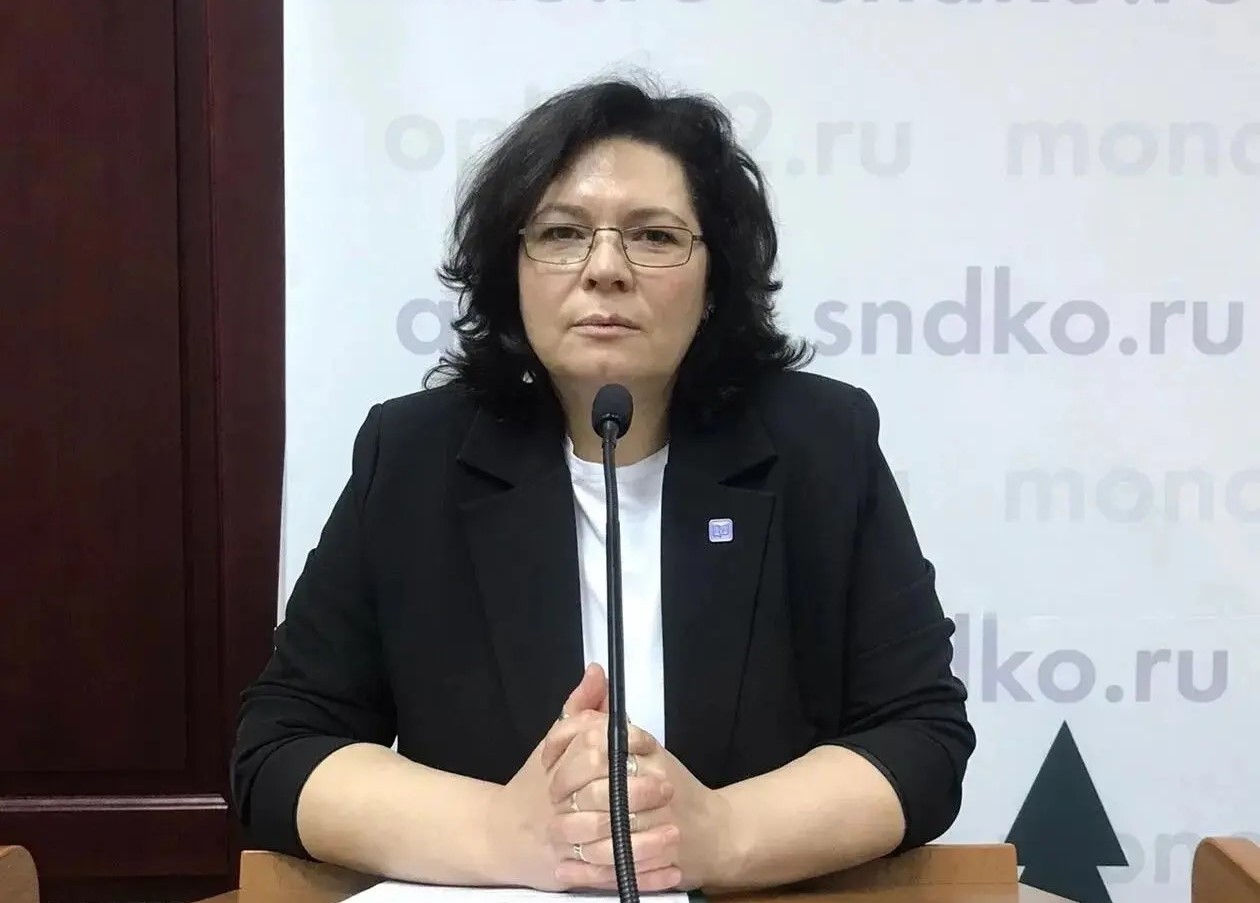
Почему мы продолжаем совершать импульсивные покупки, даже когда знаем правила финансовой грамотности? Откуда берутся наши денежные привычки и можно ли изменить их во взрослом возрасте? Об этом, а также о роли семьи и финансового просвещения мы поговорили с Ольгой Сычёвой-Передеро, федеральным экспертом АРФГ.
– Ольга, откуда берутся наши финансовые привычки? Насколько сильно на них влияет семья?
– Ребёнок видит, как в семье устроена финансовая культура, какие существуют привычки, и перенимает семейную модель финансового поведения. Поэтому мы говорим родителям: если вы хотите, чтобы ваши дети были успешными, начинать нужно с себя – формировать финансовую культуру семьи. Так называемые денежные установки часто живут в мелочах: «деньги надо копить и не тратить», «долги – это стыдно», «на чёрный день надо откладывать». Дети впитывают эти бытовые фразы с детства, наблюдают за поведением родителей, а потом неосознанно следуют ему во взрослой жизни, даже если логика уже подсказывает другое.
Я, например, советский подросток, этого не скрываю. В моей семье, чтобы что-нибудь выбросить, нужно было чуть ли не собирать семейный совет: а вдруг через пять лет понадобится? Сегодня я понимаю, что некоторые вещи действительно необходимо сохранять, но периодически всё-таки нужно проводить инвентаризацию и оценивать, чем ты пользуешься, а что просто привык хранить.
– Но даже человек, который знает правила финансовой грамотности, может поступать совершенно нерационально. Почему знаний оказывается недостаточно?
– Потому что на решение влияют не только знания. Например, человек хочет соответствовать коллегам, своему окружению. В этот момент может сработать потребность в признании, импульсивность, а причины своего поступка он иногда осознаёт только тогда, когда последствия уже начинают на него давить. В моей практике был пример, когда человек после подобной ситуации ввёл для себя правило делать паузу перед крупной покупкой. Очень хочется? Не покупай сразу. Никуда эта вещь не уйдёт. Подумай, взвесь, посмотри объём своей кредитной нагрузки, свою доходно-расходную часть – и только тогда принимай решение.
– Выходит, что задача финансового просвещения – не дать человеку готовую инструкцию, а научить его самостоятельно принимать решения?
– Именно. В любом случае человек должен сам принять решение. У нас очень часто люди хотят чуда: «Вот вы решите мои проблемы». А я всегда говорю: ребята, мы живём в материальном мире, у нас рыночная экономика. За вас никто ничего делать не будет. Если вы не начнёте управлять своими деньгами, ими либо будет управлять кто-то другой, либо деньги начнут управлять вами. Другого варианта нет.
Никто не придёт и не решит вашу проблему, никто не скажет безошибочно, куда положить деньги, никто не может гарантировать, что они обязательно принесут доход и что здесь нет никаких рисков. Такие обещания – ложь, обман. Это невозможно. Поэтому я считаю очень важным, что проблема финансового просвещения в России поднята на государственном уровне. Создана инфраструктура, собрано профессиональное экспертное сообщество, и мы идём к этому последовательно и системно.
– Можете вспомнить конкретный случай, когда вы поняли: после вашей встречи у человека действительно изменилась финансовая привычка?
– На самом деле есть интересные примеры, за которыми очень здорово наблюдать. Одна из участниц нашего мероприятия не стала после него сразу идеально планировать бюджет. Она услышала информацию – и всё. Но через некоторое время написала мне и рассказала, что впервые отказалась от импульсивной покупки, хотя раньше ей это было совершенно не свойственно. Она собиралась купить дорогую вещь, но в какой-то момент что-то щёлкнуло – и она остановилась. А вместо этого взяла и отложила часть денег. Причём её саму больше всего удивило, что она смогла остановиться и ещё сберечь некоторую сумму.
Вот это и есть изменение привычки. Не было инструкции: «Сейчас закончится мероприятие – идите, считайте, делайте». Это стало естественным решением самого человека в конкретный момент. И вот от этого приятно. Я всегда говорю: даже если в аудитории сто человек и хотя бы один из них благодаря полученным знаниям не попадётся на уловки мошенников, значит, мы не зря занимаемся своей работой.
Здесь всё происходит капля по капле. Быстро невозможно поставить человеку флажок в голове и сказать: «Вот теперь поступай так». Потому что знаний на самом деле очень много, а действий мало. Нам не хватает именно привычек. Мы все знаем, что, покупая в магазине йогурт, нужно проверить срок годности, условия хранения, цену, состав продукта. Но кто каждый раз всё это делает? Далеко не каждый. Хотя мы прекрасно об этом знаем. С финансовой грамотностью происходит то же самое: мало знать, как правильно. Нужно, чтобы это знание стало частью повседневного поведения.
– Получается, финансовые привычки сегодня становятся практически таким же базовым навыком, как умение читать и писать?
– Я всегда привожу такой пример. Когда-то, больше ста лет назад, значительная часть населения не умела ни читать, ни писать. Было принято решение сделать людей грамотными. Затем на уровне законодательства и институтов была закреплена обязанность родителей и государства дать каждому человеку основное общее образование вне зависимости от его материального и социального положения. Здесь в определённом смысле похожая история.
Больше тридцати лет назад мы приняли российскую Конституцию, страна перешла к рыночной экономике. Это новые условия, а значит, человеку нужны новые привычки. Сколько бы мы ни работали и ни зарабатывали, если мы не считаем свои деньги и не управляем ими, одного увеличения дохода недостаточно. Второй закон Паркинсона гласит: чем больше человек зарабатывает, тем больше он тратит. Это нужно помнить в течение всей жизни.
А ведь кроме работы есть ещё жизнь. Очень хочется поднять голову, поехать на природу, отдохнуть, получить удовольствие, съездить в отпуск и в конце концов дожить до серебряного возраста, чтобы и на новом этапе продолжать радоваться жизни.
– Заключительный вопрос – вы сами сейчас сказали: кроме работы есть ещё жизнь. А как выглядит эта жизнь у вас? Что помогает остановиться, переключиться и просто отдохнуть?
– Я очень люблю комфортный загородный отдых. У меня есть свой дом, и после большого количества коммуникации с людьми для меня лучший антистресс – в пятницу уехать туда и остаться в тишине. Зажечь камин, сесть в кресло. А утром встать, пройтись по росе, покосить траву, подстричь деревья, взять корзинку и пойти собирать грибы. Съесть помидор с грядки, яблоко и просто посмотреть, как плывут облака, как щебечут птицы. Верите или нет, но для меня это предел удовольствия.
Я люблю постоянно что-нибудь там делать, что-нибудь переделывать. Открою секрет: ещё обожаю делать закатки – огурчики, помидорчики. Я от этого получаю огромное удовольствие. Дети у меня уже взрослые, родители возрастные. Ими занимаюсь, стараюсь создавать для них комфортные условия и возможности для хорошего времяпрепровождения. Забота о близких, комфорт – это для меня важно. Здесь есть жизнь. Её можно притормозить – этот сумасшедший ритм, в котором человек сгорает, выгорает, – и просто насладиться тишиной, небом, птицами, листьями.

АРФГ
Задать вопрос
Задать вопрос
-
-
Заказать звонок
- 115035, г. Москва, пер. 1-й Кадашевский, 13с1, офис 101
- fincubator@fincubator.ru
news@fincubator.ru - для СМИ
support@fincubator.ru - написать в техподдержку - Пн. – Пт.: с 9:00 до 18:00